Інвентаризація
Головний екран → Документи → + → Інвентаризація
Хоч би як ретельно ви вели облік, реальні залишки на полицях з часом розходяться із записами. Документ типу Інвентаризація (Перерахувати та звірити) це виправляє: ви вводите кількість, яку справді нарахували, і вона замінює облікову.
-
Створіть документ типу Інвентаризація через Документи → +.
-
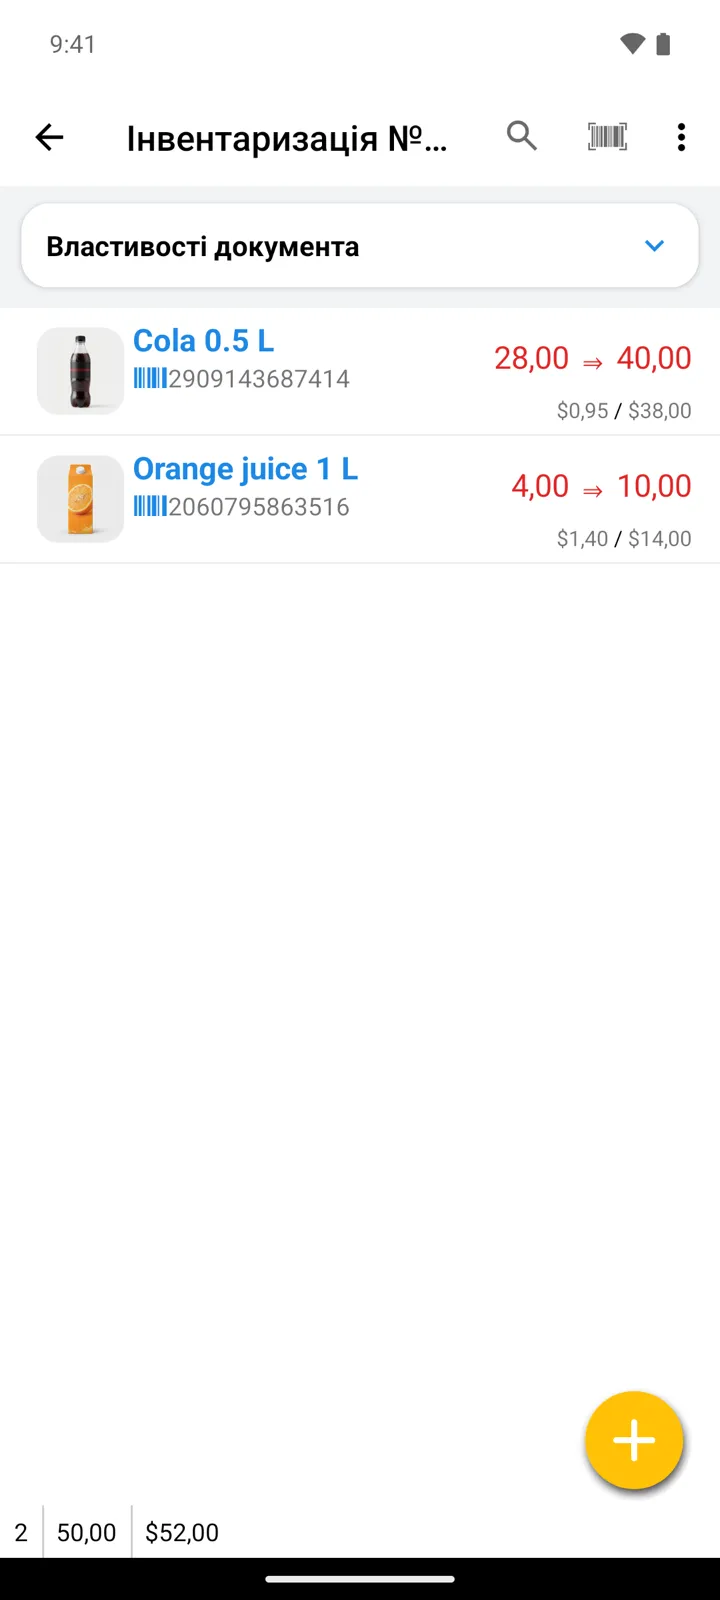
Рахуйте. Натисніть велику жовту кнопку +, щоб відкрити список товарів, знайдіть потрібний товар (пошуком або скануванням — значок штрих-коду в полі пошуку) і введіть кількість, яку ви фактично нарахували, — не різницю, а реальну кількість. Для довгих полиць швидше скористатися кнопкою Пакетне сканування: скануйте товар за товаром без зупинки й одразу вводьте кількість кожного.
-
Стежте за списком під час роботи: для кожного товару показано дві кількості — ту, що раніше була в обліку додатка, і ту, яку нарахували ви. Кожен запис застосовується одразу; наприкінці окремо «зберігати» документ не потрібно.
-
Перерахували все, що бачите? Відкрийте Перегляд відсутніх товарів у меню — там зібрано товари каталогу, яких ще немає в цьому документі, а якщо додати їх звідти, їхня нарахована кількість запишеться як нуль. Так повна інвентаризація виявляє товари, що зникли зовсім.
Корисно знати
Section titled “Корисно знати”- Перераховуйте склади по одному: інвентаризація стосується складу, у якому ви зараз працюєте (Вибрати склад); у режимі Усі склади додаток спершу запитає, який склад рахувати.
- Товари, яких ви не додали, зберігають облікову кількість: нічого не обнуляється, доки ви не додасте товар до документа (напряму або через Перегляд відсутніх товарів).
- Різниця між обліковою та нарахованою кількістю видна у звітах у стовпці Нестача чи надлишок.
- Якщо видалити документ інвентаризації, внесені ним коригування скасуються: поточну кількість кожного товару буде виправлено на ту різницю, яку внесла ця інвентаризація, тож документи, оформлені після неї, залишаться без змін. Звичайний захист від від’ємного залишку діє і тут.
Залишилися запитання? Напишіть нам